Ci premeva trattare la materia relativa alla riscossione dei
tributi in pendenza di giudizio, la quale ha da sempre riscontrato non poche
problematiche e apportato numerose criticità all’interno degli uffici tributi. La disciplina è regolata dall’art. 68, D.Lgs. n. 546/1992, la
finalità della disposizione è quella di evitare che il contribuente possa
subire un danno economico-finanziario dall’esazione di somme il cui presupposto
è sottoposto al vaglio dei giudici tributari e contestualmente ribadire che gli
atti impositivi sono dotati di esecutività e dunque la proposizione del ricorso
non sospende la riscossione del
tributo.
L’iter normativo che l’ufficio deve seguire non è dei più
lineari, difatti, c’è la necessità di rintracciare più dottrina e norme per
giungere alla definizione della fattispecie. Inizialmente, in mancanza di una espressa previsione
normativa, i diversi uffici dell’Amministrazione finanziaria agivano in maniera
differenziata: talvolta, con l’iscrizione a ruolo dell’intero tributo, altre
volte, con l’iscrizione di un terzo ai sensi di quanto previsto dall’art. 15
D.P.R. n. 602/1973 secondo cui “Le imposte, i contributi ed i premi
corrispondenti agli imponibili accertati dall’ufficio ma non ancora definitivi,
nonché i relativi interessi, sono iscritti a titolo provvisorio nei ruoli, dopo
la notifica dell’atto di accertamento, per un terzo dell’ammontare corrispondenti agli imponibili o ai maggiori imponibili accertati”. In seguito,
l’articolo 68 del D.Lgs. 546/1992, interviene disponendo che nelle ipotesi in
cui è prevista la riscossione frazionata in pendenza di giudizio, anche in deroga
a quanto previsto dalle singole leggi di imposta, il tributo con i relativi interessi deve essere versato:
– per i due terzi, dopo
la sentenza della Commissione Tributaria Provinciale che respinge il ricorso;
la sentenza della Commissione Tributaria Provinciale che respinge il ricorso;
– per l’ammontare
risultante dalla sentenza della Commissione Tributaria Provinciale, e comunque
non oltre i due terzi, se la stessa accoglie parzialmente il ricorso;
risultante dalla sentenza della Commissione Tributaria Provinciale, e comunque
non oltre i due terzi, se la stessa accoglie parzialmente il ricorso;
– per il residuo
ammontare determinato nella sentenza della Commissione Tributaria Regionale.
ammontare determinato nella sentenza della Commissione Tributaria Regionale.
Per ovviare alla limitazione della riscossione frazionata,
non prevista per alcuni tributi locali, è intervenuto l’articolo 19 del D.Lgs.
n° 472/97, il quale disciplina la materia della “esecuzione delle
sanzioni”, che dunque rende
applicabile la materia anche nei casi in cui non è prevista la riscossione frazionata del tributo.
non prevista per alcuni tributi locali, è intervenuto l’articolo 19 del D.Lgs.
n° 472/97, il quale disciplina la materia della “esecuzione delle
sanzioni”, che dunque rende
applicabile la materia anche nei casi in cui non è prevista la riscossione frazionata del tributo.
Con il D.Lgs. n. 156/2015, entrato in vigore il 1° gennaio
2016, si è assistito alla modifica in base alla quale si è introdotta all’art.
68, comma 1, in tema di riscossione provvisoria in pendenza di giudizio, la
lettera c-bis in base alla quale, l’Amministrazione Finanziaria è legittimata a richiedere, in caso di
annullamento con rinvio da parte della Corte di Cassazione, l’ammontare del
tributo e degli interessi dovuti nella pendenza del giudizio di primo grado.
Dunque, mentre l’art. 15 del D.P.R n. 602/1973 interviene in
una fase ancora amministrativa, presupponendo una sorta di legittimità
dell’azione pubblica prima che sia intervenuta la pronuncia di un organo
giurisdizionale, la nuova lettera c-bis) dell’art. 68 D.Lgs. n. 546/1992
interviene invece a regolare la riscossione in una fase in cui la pretesa
impositiva è stata già oggetto di plurimi sindacati da parte di un organo
giudicante.
Diversamente, per quanto riguarda le sanzioni, in base al combinato disposto degli artt. 19 del D.Lgs.
n° 472/97 e del citato art. 68 del D.Lgs. n° 546/92, le sanzioni
amministrative, in presenza di ricorso, non
possono essere riscosse, a prescindere dalla tipologia di tributo cui si
riferiscono.
n° 472/97 e del citato art. 68 del D.Lgs. n° 546/92, le sanzioni
amministrative, in presenza di ricorso, non
possono essere riscosse, a prescindere dalla tipologia di tributo cui si
riferiscono.
Le disposizioni del citato art. 68 riguardano le
controversie relative ad atti impositivi, di liquidazione, di irrogazione
sanzioni e di riscossione; lo stesso articolo non è applicabile alle
controversie concernenti il diniego espresso o tacito alla restituzione di
tributi e relativi accessori pagati spontaneamente, per le quali invece si deve
far riferimento all’art. 69 del D.Lgs. n° 546/92, che obbliga l’Amministrazione
ad effettuare il rimborso soltanto in esecuzione di sentenze passate in
giudicato, art. 9, comma 1, lett. gg) del D.Lgs. n° 156/2015.
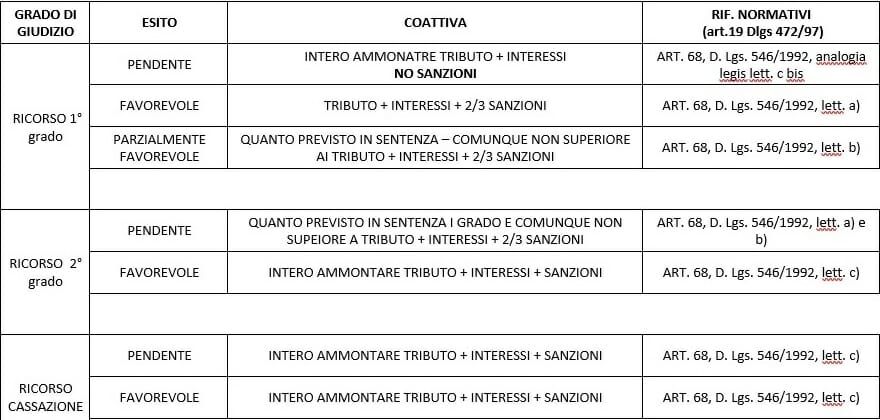
La tabella di seguito riportata vuole essere un utile strumento per gestire al meglio gli interrogativi inerenti la riscossione degli atti riferiti ai tributi locali in pendenza di giudizio: