Con la riforma del processo tributario il contribuente potrà avvalersi di nuovi parametri introdotti per garantirsi una maggiore tutela, utilizzandoli come salvagente, obbligando al contempo... Leggi tutto
Un aspetto molto dibattuto e mai formalmente chiarito dall’Amministrazione finanziaria attiene all’applicazione del principio del favor rei agli istituti generali previsti dalla disciplina d... Leggi tutto

La legge di Stabilità 2016 (art. 1, comma 14, lettera c, legge n. 208/2015) contiene disposizioni che prevedono, a decorrere dal 2016, la ridotta tassazione ai fini della TASI per i fabbrica... Leggi tutto

Per le controversie insorte dal 1° gennaio 2016, qualora il valore della lite non sia superiore a 20.000 euro, come abbiamo precedentemente analizzato, il ricorso produce anche gli effetti d... Leggi tutto
L’entrata in vigore della nuova Legge di Stabilità 2016 porta con sé un’interessantissimo divieto. Lo Stop all’aumento di imposte e tasse negli enti locali nel 2016, difatt... Leggi tutto
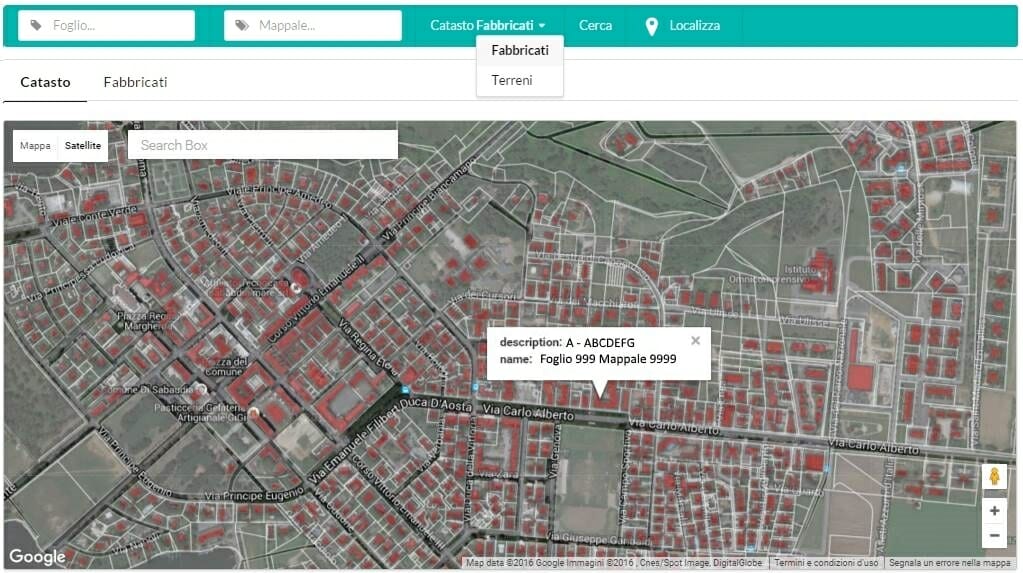
Nelle visure catastali degli immobili solo dallo scorso novembre ha fatto la comparsa la superficie catastale espressa in metri quadrati, indicando i valori complessivi e al netto delle aree... Leggi tutto
La Ctp di Milano stabilisce un principio relativo all’Ici in linea con la Cassazione che resta valido anche nel campo Imu, con la sentenza 9824/1/15 depositata il 2 dicembre scorso. Per l’im... Leggi tutto
Con l’entrata in vigore della nuova Legge di Stabilità molte sono state le modifiche apportate alla tassazione sugli immobili, tanto da compiere un perfetto restyling tra conferme e no... Leggi tutto